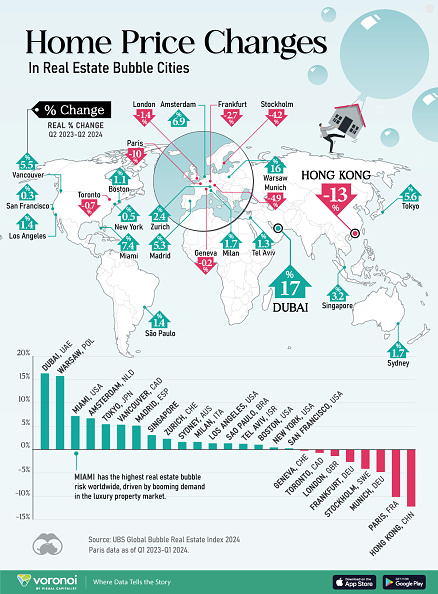
El sector inmobiliario es el activo más valioso del planeta y su impacto en la economía global es estructural, consolidándose como el componente patrimonial más grande de la economía humana.
Para poner en perspectiva la magnitud y la dependencia de la economía mundial respecto a este sector, se pueden analizar las siguientes métricas clave:
Comparación con otros activos globales
El valor acumulado de los bienes raíces supera con creces a todos los demás mercados financieros e industriales combinados:
- Vale más que toda la renta variable (bolsa), la deuda global y el oro juntos.
- Todo el oro extraído en la historia de la humanidad equivale a unos 20,2 billones de dólares, lo que apenas representa el 5% del valor total del sector inmobiliario.
Peso en el PIB y crecimiento
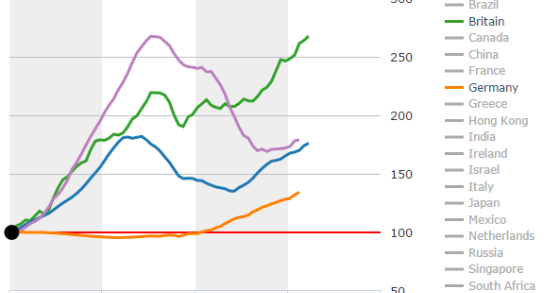
- Desde 2019, el valor inmobiliario global ha crecido un 21,3%, avanzando de forma paralela e interdependiente con la evolución del PIB global.
- El porcentaje directo varía según el país entre el 10% y el 15% del PIB en economías desarrolladas, su impacto indirecto es masivo.
- Del sector inmobiliario dependen industrias críticas como la construcción, la banca y los seguros, el sector legal, la manufactura de materiales y los servicios profesionales.
Distribución del valor por segmentos
El volumen total se fragmenta principalmente en tres grandes divisiones, según los informes de la consultora internacional
- Residencial: Es la categoría dominante por amplio margen. Las viviendas de la población mundial acumulan la mayor parte del capital.
- Terciario o Comercial: Incluye oficinas, locales comerciales, naves logísticas y hoteles.
- Agrícola: Compuesto por las tierras de cultivo y explotaciones agrarias.
Flujo de inversión y capitales
Además del valor estático de las propiedades, el movimiento dinámico de capitales es un motor económico diario. Solo en el primer trimestre de 2026, la inversión inmobiliaria institucional en el mundo ascendió a 230.000 millones de dólares, evidenciando que una inmensa parte de los fondos de pensiones y el ahorro global necesitan de este sector para generar rendimientos.
En 2025, la región de Asia-Pacífico representó la mayor cuota de mercado, superando el 36,7 %.
El creciente desarrollo de infraestructuras en esta región impulsa su crecimiento. Asimismo, el aumento de la capacidad de gasto de los consumidores y el desarrollo de infraestructuras están impulsando la expansión del mercado. Por ejemplo, según un informe de JLL de mayo de 2023, la región de Asia-Pacífico experimentó un descenso del 30 % interanual en la inversión en bienes raíces comerciales durante el primer trimestre de 2023, alcanzando una inversión total de 27 000 millones de dólares en la región.
El mercado de bienes raíces comerciales en Asia-Pacífico se beneficia de una rápida industrialización y del crecimiento urbano, respaldados por iniciativas gubernamentales destinadas a mejorar las infraestructuras y promover las «ciudades inteligentes» (smart cities).
Las economías emergentes de esta zona están registrando un incremento en la inversión extranjera directa, especialmente en los sectores minorista y logístico. La demanda de oficinas de alta calidad en los centros financieros está creciendo debido a la expansión de empresas multinacionales que establecen sus sedes regionales en la zona.
Además, los acuerdos de libre comercio y las zonas económicas especiales están atrayendo inversiones empresariales en el sector inmobiliario comercial.
Aspectos clave por región:
Análisis del mercado inmobiliario comercial en Estados Unidos
En 2025, Estados Unidos representó una cuota de mercado superior al 88,90 %. El mercado inmobiliario comercial en Estados Unidos experimenta un fuerte crecimiento, impulsado por las tendencias de urbanización y una creciente necesidad de desarrollos de uso mixto que combinan áreas residenciales, comerciales y de oficinas. El auge de los centros tecnológicos en diversas ciudades está generando, además, una mayor demanda de espacios comerciales diseñados para empresas centradas en la innovación.
El crecimiento del comercio electrónico ha intensificado la necesidad de almacenes y centros de distribución, especialmente en zonas que cuentan con sistemas logísticos consolidados. Por ejemplo, en 2023, las ventas de comercio electrónico en Estados Unidos alcanzaron los 1,119 billones de dólares, lo que supone el 22 % del total de las ventas minoristas y representa un crecimiento del 7,6 % respecto a 2022.
El enfoque en la sostenibilidad y las certificaciones de construcción ecológica está motivando a los promotores a implementar diseños energéticamente eficientes, los cuales resultan atractivos para los inquilinos concienciados con el medio ambiente.
Asimismo, las inversiones institucionales y los fondos de inversión inmobiliaria (REIT, por sus siglas en inglés) dinamizan el mercado al aportar un flujo de capital considerable. Por otro lado, el auge de los espacios de coworking y las oficinas flexibles refleja la evolución del entorno laboral, impulsada por empresas emergentes (startups) y negocios que buscan soluciones versátiles.
Análisis del mercado inmobiliario comercial en Europa
El mercado inmobiliario comercial en Europa se encuentra en pleno auge, gracias al desarrollo de iniciativas de regeneración urbana y a un mayor énfasis en las prácticas sostenibles. La expansión de las compras en línea ha generado una fuerte demanda de inmuebles logísticos e industriales, siendo especialmente codiciadas las ubicaciones privilegiadas cercanas a las zonas urbanas.
Alemania —un centro logístico clave en Europa— absorbió 2,05 millones de metros cuadrados de espacio de almacenamiento durante el primer semestre de 2023; esto ocurrió a pesar de un descenso interanual del 58 %, provocado por la escasez de oferta y la reducción de proyectos de carácter especulativo.
Por su parte, el sector de los servicios financieros sigue siendo un motor fundamental en grandes ciudades como Londres, Fráncfort y París, lo que impulsa la necesidad de espacios de oficina de alta calidad. Las inversiones transfronterizas están prosperando gracias a unas condiciones regulatorias estables y a una rentabilidad atractiva en comparación con otras regiones. Los parques empresariales y los distritos de innovación están ganando popularidad como centros para empresas centradas en la tecnología y la investigación. Asimismo, la reactivación del turismo está impulsando la necesidad de desarrollar proyectos hoteleros en las principales ciudades y en destinos turísticos populares.
Análisis del mercado inmobiliario comercial en América Latina
En América Latina, el mercado inmobiliario comercial está impulsado por el creciente volumen de inversiones en propiedades destinadas al comercio minorista, con el fin de atender a un mercado de consumo en expansión. Por ejemplo, el gasto de los consumidores en Brasil alcanzó aproximadamente 347.840 millones de dólares en el cuarto trimestre de 2023, frente a los 336.320 millones de dólares del tercer trimestre de 2023; el promedio registrado entre 1996 y 2024 fue de 133.010 millones de dólares. Este crecimiento sostenido —favorecido por un mercado laboral sólido y la ampliación de los programas sociales gubernamentales— ha reforzado la demanda de espacios comerciales y minoristas, impulsando así el desempeño del sector inmobiliario comercial.
La recuperación económica en varios países está generando una demanda de espacios industriales para respaldar las actividades de manufactura y exportación.
La creciente urbanización está llevando a los promotores inmobiliarios a centrarse en proyectos de oficinas y desarrollos de uso mixto, especialmente en ciudades donde la clase media está en expansión.
Análisis del mercado inmobiliario comercial en Oriente Medio y África
Oriente Medio y África experimentan un crecimiento en el sector inmobiliario comercial, impulsado por el desarrollo urbano y las iniciativas de diversificación promovidas por los gobiernos. El sector hotelero y turístico se encuentra en pleno auge, con inversiones destinadas a hoteles y complejos turísticos para acompañar el crecimiento del turismo. Los espacios comerciales minoristas también están aumentando, en respuesta a la llegada de marcas internacionales al mercado.
Por ejemplo, el sector minorista de los Emiratos Árabes Unidos —que crece a un ritmo del 5 % anual— está estimulando la demanda de inmuebles comerciales y servicios de gestión de instalaciones; este sector, valorado en aproximadamente 2.080 millones de dólares en 2024, se prevé que alcance los 2.870 millones de dólares para 2029, con una tasa de crecimiento anual compuesta (CAGR) del 6,68 %.
Las prácticas sostenibles y los proyectos de «ciudades inteligentes» (smart cities) potencian aún más este mercado.
Las mejoras en infraestructuras, como la creación de nuevos nodos de transporte, están impulsando la demanda de desarrollos comerciales.
Por otro lado, el énfasis en la innovación y la tecnología está fomentando el surgimiento de parques empresariales y centros tecnológicos en áreas urbanas clave.
Panorama competitivo
El informe también analiza el panorama competitivo del mercado, identificando a algunos de sus actores clave, tales como:
- Boston Commercial Properties Inc.
- Brookfield Asset Management
- Dalian Wanda Group
- DLF Ltd.
- Link Asset Management Limited
- MaxWell Realty Canada
- Prologis Inc.
- RAK Properties PJSC
- Shannon Waltchack LLC
Últimas noticias y novedades:
- Diciembre de 2024: Partners Group adquirirá Empire Group, una plataforma inmobiliaria de primer nivel con una cartera valorada en aproximadamente 15.200 millones de dólares (USD) en términos de valor bruto de desarrollo.
- Octubre de 2024: Las inversiones de capital privado en el sector inmobiliario residencial de la India superaron los 1.000 millones de dólares (USD) durante los primeros nueve meses de 2024, lo que refleja una sólida demanda de proyectos de vivienda urbana.
- Junio de 2023: Prologis, Inc. completó la adquisición de aproximadamente 14 millones de pies cuadrados de propiedades industriales —pertenecientes a fondos inmobiliarios oportunistas vinculados a Blackstone— por un valor de 3.100 millones de dólares (USD).
- Septiembre de 2022: Aden Group finalizó un plan para poner en marcha un parque industrial inteligente y bajo en carbono para Li Auto, que incluye una planta operativa diseñada para maximizar la eficiencia. El parque industrial se dedicará al desarrollo y la fabricación de la nueva generación de extensores de autonomía para vehículos de Li Auto.
Comentarios recientes